 6 °C

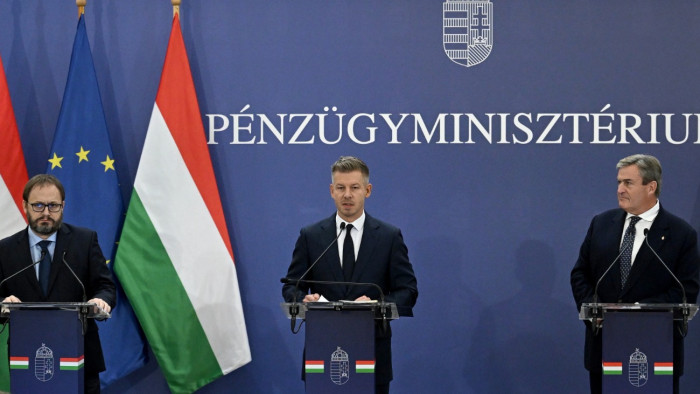
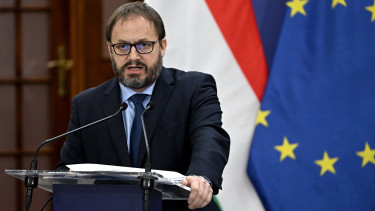
A Magyar Nemzeti Bank (MNB) közgazdasági előrejelzéssel és elemzéssel foglalkozó igazgatóságának vezetője, a márciusi Inflációs jelentést ismertető sajtótájékoztatón beszét. Mint mondta, az MNB emelte az idei inflációs prognózisát: a decemberben várt 3,3-4,1 százalékos sávról 4,5-5,1 százalékra módosította.
Ugyanakkor a GDP növekedési előrejelzését a decemberben várt 0,3-0,7 százalékról 1,9-2,9 százalékra változtatta 2025-re a legfrissebb Inflációs jelentésében. Eszerint 2026-ban az infláció 2,9-3,9 százalék között, 2027-ben pedig 2,5-3,5 százalék között alakulhat.
A GDP növekedés jövőre 3,7-4,7 százalék között, míg 2027-ben 2,8-3,8 százalékos lehet.
Balatoni András ismertette: szeptembertől van emelkedő pályán az infláció, ami nem egyedi jelenség, globálisan is megfigyelhető. Az év eleji átárazások mértéke az iparcikkek, a piaci szolgáltatások és az élelmiszerek esetében is a historikus átlag felett alakult. A piaci szolgáltatások erőteljes árdinamikája az év egészében magasabb infláció irányába hat. Mind a lakossági, mind a vállalati árvárakozások emelkedtek - mondta.
Megjegyezte, hogy a hazai élelmiszerárak jelentősen kitettek a világpiaci élelmiszerár-emelkedésnek. Az emelkedő világpiaci élelmiszerárak folytatódó begyűrűzésére számítanak, amit átmenetileg visszafog az élelmiszer-árrések korlátozása. Számításaik szerint az intézkedés áprilisban és májusban 0,8 százalékponttal mérsékli az inflációt és átmenetileg 4 százalék alá szorítja az élelmiszerek áremelkedési ütemét - jelezte.
Májust követően az árrések fokozatos helyreállítására, némi átrendeződésre számítanak.
Kitért arra, hogy az idei évtől élénkülő növekedés várható a külkereskedelmi partnereknél. A 2025 során tovább bővülő fogyasztás előretekintve is a növekedés motorja lehet. Ennek hátterében az emelkedő reálbérek és a kormányzati adócsökkentések állnak. Az elmúlt években az iparban zajló nagy kapacitásbővítő beruházási projektek 2025 végén és 2026 folyamán megkezdhetik a termelést. Rövid távon a külső kereslet továbbra is visszafogott, ugyanakkor középtávon az erősödő európai konjunktúra élénkíti a hazai exportot - ismertette.
Becsléseik szerint az újonnan bevezetett adóintézkedések 2025-ben a GDP 0,1 százalékának, 2026-ban 0,5 százalékának, 2027-ben 0,7 százalékának megfelelő többletforrást hagyhatnak a családoknál és a nyugdíjasoknál. A teljes költségvetési hatás a 2 gyermekes anyák kedvezményének fokozatos bővítése mellett 2029-re jelentkezhet. Az anyák szja mentességének kiterjesztése, valamint a nyugdíjasok számára bevezetendő áfa-visszatérítés a fogyasztás élénkítésén keresztül elsősorban 2026-ban és 2027-ben emeli a GDP szintjét az MNB szerint. Ismertetése szerint a folyó fizetési mérleg többlete tartósan jelentős marad:
a többlet 2025-ben a GDP 1,2-2,6 százaléka, 2026-ban 1,8-3,4 százaléka, 2027-ben pedig 2,0-3,8 százaléka között alakulhat.
Hozzátette: a költségvetési hiány és az adósságráta csökkenése várható, az előzetes adatok alapján a bruttó államadósság 2024 végén a GDP 73,8 százaléka volt. Az adósságráta a következő években a módosított 2026-os hiánycél mellett is folyamatosan csökken. A GDP-arányos államadósság-ráta 2025. év végére 73,2 százalékra, majd az előrejelzési horizont végén 69 százalék alá mérséklődik a jegybank előrejelzése szerint.
Elmondta: alternatív kockázati forgatókönyveket is tárgyaltak. A kereskedelmi feszültségek fokozódását valószínűsítő, valamint a feltörekvő piaci hangulatromlást feltételező kockázati forgatókönyvek magasabb inflációs és alacsonyabb növekedési pályával konzisztensek. A geopolitikai feszültségek oldódását előrevetítő forgatókönyv az alappályánál élénkebb gazdasági növekedéssel és alacsonyabb inflációval áll összhangban. Az európai költségvetési élénkítést feltételező forgatókönyv szerint mind a növekedési, mind az inflációs pálya magasabban alakulhat.