 3 °C

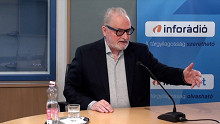
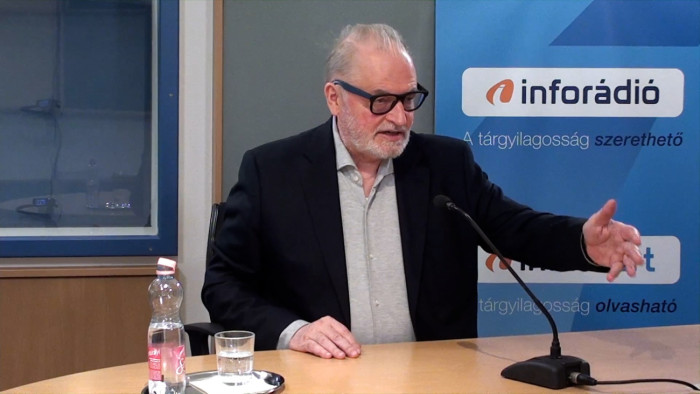
Az Ersténél az első 9 hónapban a lakossági és a vállalati hitelezés is bővült. Ennek az okai között szerepel, hogy a vállalati területen nagyon alacsony volt a bázis a tavalyi év első háromnegyedével, és nyilván ehhez az alacsony bázishoz hozzájárult az időközben megvalósuló, azért már nagyobb pozitív gazdasági növekedés. Ez esetünkben azt jelentette, hogy 47 százalékkal növekedtek a vállalati új kihelyezések – mondta el Harmati László, az Erste lakossági területért felelős vezérigazgató-helyettese az InfoRádióban, hozzátéve: a lakossági oldalon egyértelműen a támogatott hitelformák, azon belül is az Otthon Start Plusz program piacot támogató rendkívül erős hatása látható. Az Erste esetében 60 százalékkal nőttek a lakossági folyósítások. Ezen belül
a jelzáloghitelek több mint duplázódtak a tavalyi hasonló időszakhoz képest. Ennek a 80 százalékát a támogatott hitelformák, azon belül meghatározóan az Otthon Start Plusz program hozta
– tette hozzá.
Az ország általános képét illetően a szakember szerint az látszik, hogy a gazdasági élénkülés részben annak a hatásnak tudható be, hogy a bázis nagyon alacsony volt. A 2025-ös első háromnegyed évben még nem volt növekedés, ez 2026-ra változott egyértelműen, a hitelpiac a lakossági oldalon bizonyos értelemben sokkal erőteljesebben reagált . De ennek elsősorban nem a növekedésből adódó magasabb háztartási hitelfelvétel volt a fő okozója, hanem a támogatott hitelforma, ami részben a korábban elhalasztott keresletet, részben pedig a későbbi kereslet egy részét koncentrálta a 2026-os évre.
Hozzátette: az jól látszik, ha a háztartások gazdasági állapotára nézünk rá, hogy a GDP-nek is, tehát a gazdasági jövedelemtermelő képességének is a meghatározó motorja most a lakossági fogyasztás. A személyi kölcsönök folyósításában is 40 százalékos volt a növekedés. Ezt azért fontos megjegyezni, mert a személyi kölcsön nem támogatott hitelforma, azt csak a piaci folyamatok mozgatják, és a legjobban a lakossági fogyasztásra korrelál – hangsúlyozta.
A kérdésre, hogy hogyan fogja megváltoztatni az új konstrukció, a Wekerle az ingatlanpiacot, a hitelezést, a szakember azt mondta: „van róla képünk, de ez még nem teljes, hiszen a Wekerle Plusz felújítási hitelkonstrukciója esetében még nem ismerjük a jogszabályt, számos részlet még kidolgozás alatt van. Csak jövő februártól lép hatályba, és az ezt támogató társasházi és egyéb programok is még kidolgozás alatt vannak.”
Az Otthon Start Plusz domináns, lényeges kamatelőnyt biztosító, lazább feltételek miatti keresletet előrehozó, illetve régebben halasztott keresletet koncentráló hatása miatt a 2026-os év lakáshitel-folyósítása egy történelmileg nagyon magas szám lesz, piaci szinten mintegy 3000 milliárd forint, vagy az fölött is lehet. Jövőre ehhez képest az új Wekerle Plusz programban egyrészt a használt lakások esetében a kamat 3 százalékról 5 százalékra nő, tehát kevésbé vonzó. Másrészt a befektetési célú lakásvásárlásokat a program kizárja, miközben az Otthon Start Plusz megengedte a befektetés célú lakásvásárlásokat is. Ebből adódóan is az árak megnőttek, tehát a megfizethetőségi korlát is erősebb lett.
Ezért mi azt gondoljuk, hogy a teljes lakáspiac mérete az új folyósítás szintjén jövőre csökkenni fog. Ez részben természetes folyamat, nem azzal függ össze, hogy milyen állapotban van a gazdaság, hanem azzal, hogy idén előrehozott kereslet jelent meg a piacon. Az új program továbbra is segíteni fogja a hitelezést természetesen, az új lakásoknál a csok plusz továbbra is megmaradt a korábbiakhoz hasonló mértékben, és a Wekerle Plusz új lakás része továbbra is erőteljes és jó hitelkondíciókat ígér, de
a használt lakások esetében a feltételek szűkítése és a kamatkondíciók változása inkább egy összehúzódást fog eredményezni.
„Az új folyósítást mi úgy becsüljük, hogy 2000-2200 milliárd forint lesz az idei 3000 után. Persze az idei adatban az is benne van, hogy ilyenkor, amikor a megszűnés előtt áll egy hitelkonstrukció, még erősebben megjelenik egy koncentrált kereslet” – mondta Harmati László.
Ez alatt a három hét alatt, ami az új rendelet kihirdetése, illetve a november közepi befogadási határidő között eltelik, a befogadásaink duplázódnak, tehát még inkább jól látszik, hogy van egy előrehozott hitelfelvételi gyakorlat a magyar háztartásoknál. Ez minden támogatásforma megváltozásánál így volt – tette hozzá.
„Ez az előrehozott kereslet részben hiányozni fog jövőre, ezért az első fél évben jövőre kicsit kisebb dinamikájú lakáshitelpiacot várunk. Viszont a jó hatás az, amit a kormányzat is vár, hogy nő a piaci hitelek aránya. Az idei évben körülbelül 20-25 százalék volt a piaci hitelek aránya, amit a kormányzati kommunikáció szerint a kormány nem tart egészségesnek, és valóban elgondolkodtató, ha egy lakáshitelpiacon dominánsan, meghatározó módon a támogatott hitelformák uralkodnak” – fogalmazott.
Kiemelte: jövő évben ez biztosan legalább megduplázódik, tehát 40-45 százalék fölé is mehet a piaci hitelek aránya, tehát egy sokkal kiegyensúlyozottabb lakáshitelpiac alakul ki. A második hatás pedig az lesz, hogy
a felújítási hitelkonstrukció februárban jelenik meg, ezekkel fel kell készülni, költségvetést, időzítést kell csinálni – tehát ebben a hitelformának a kereslete inkább a második félévben lesz meghatározó,
az első félév felkészüléssel és lassabban felfutó kereslettel írható le jövőre. Ezért gondoljuk, hogy az idei évi 3000 milliárd forint körüli új lakáshitel-folyósítás után a jövő évben inkább 2000-2200 milliárddal számolhatunk.
Az is látszik az első kilenchavi eredményekből, hogy a bank adózás utáni nyeresége visszaesett az extraprofit-adó miatt. Mint a szakember fogalmazott, „itt azt várjuk, hogy a rendszerváltozás megtörténjen a bankszektor részére is. Egészségtelen mértékű és a pénzügyi szolgáltatások költségét szignifikánsan befolyásoló adóteher a bankadó és az extraprofitadó,
a bankokra nézve precedens nélküli az ilyen magas ágazati adóztatási teher, ami a bankszektor adózás előtti eredményének 45 százalékát vonja el.
Azt gondoljuk, hogy mind a bankszektorba vetett hit, mind pedig a bankszektortól elvárt hitelezési és hatékonysági dinamika miatt nagyon fontos lenne, hogy ezek eltűnjenek. Igazságtalan terhekről van szó, és ezek a hitelpiacok mélyülését, a finanszírozási költségek csökkenését nem támogató lépések, úgyhogy nagyon várjuk, hogy kivezetésre kerüljenek” – mondta Harmati László, az Erste lakossági területért felelős vezérigazgató-helyettese az InfoRádióban.
A cikk Kocsis Éva interjúja alapján készült.