8 °C

A tájékoztatás szerint a bizottság arra a következtetésre jutott, hogy a progresszív díjszerkezet szelektív előnyöket biztosít az alacsony forgalmú vállalkozások számára a versenytársaikkal szemben.
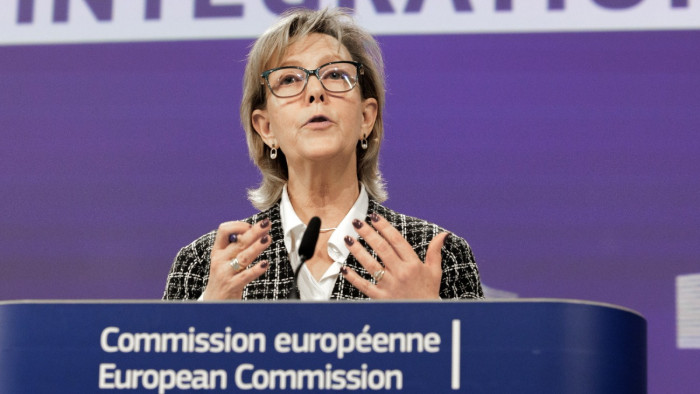
A bizottság közölte: az uniós jog értelmében a tagállamok maguk dönthetnek adózási rendszereikről, ezért a bizottság nem vonja kétségbe Magyarország azon jogát, hogy az adószintjeit maga döntse el. Ugyanakkor a tagállamoknak biztosítaniuk kell, hogy adórendszereik összhangban álljanak az uniós joggal. Ez vonatkozik az állami támogatási szabályokra is azáltal, hogy nem nyújtanak szelektív előnyöket egyes vállalkozásoknak például a hazai termékek és a többi tagállamból származó termékek közötti megkülönböztetéssel.
A tájékoztatás szerint miután a bizottság 2015 júliusában részletes vizsgálatot indított a két ügyben, felkérte Magyarországot, hogy függessze fel az úgynevezett progresszív díjmérték alkalmazását mindaddig, amíg elvégzi az állami támogatás értékelését. Magyarország ekkor mindkét adónem behajtását felfüggesztette és azóta egyetlen piaci szereplőnek sem kellett megfizetnie a 2015-ös évre vonatkozó díjat vagy adót, így állami támogatás tényleges odaítélésére sem került sor, ezért visszafizettetésre sincs szükség - írta az EB.
A bizottság közölte azt is, hogy az adórendszernek összhangban kell állnia az uniós joggal - ideértve az állami támogatási szabályokat -, és nem részesíthet indokolatlan előnyben egy adott vállalkozástípust, például az alacsony árbevételű vállalkozásokat.
A magyarországi élelmiszerlánc-felügyeleti díj a Nemzeti Élelmiszerlánc-biztonsági Hivatal tevékenységének fedezésére szolgál, 2014-ig valamennyi élelmiszerlánc-szereplő az éves árbevétel 0,1 százalékának megfelelő átalánydíjat fizetett. 2015-ben progresszív díjszerkezetet vezettek be az úgynevezett napi fogyasztási cikkeket árusító üzletek esetében, amelynek mértéke 0-0,1 százalék volt az alacsony, legfeljebb 50 milliárd forint árbevételű üzletek, és 6 százalék a magas, 300 milliárd forintot meghaladó árbevételű üzletek esetében.
A bizottság szerint azonban egyebek mellett Magyarország nem szolgáltatott bizonyítékot arra nézve, hogy a 6 százalékos díjmérték alá tartozó nagyobb üzletek felügyeletével járó költségek 60-szor magasabbak lennének, mint a 0,1 százalékos díjmérték alá tartozó kisebb üzletek felügyelete. Magyarország ezért nem bizonyította meggyőzően, hogy a felügyeleti díj logikája indokolná a progresszív díjszerkezetet.
2015 novemberében az országgyűlés eltörölte a progresszív díjszerkezetet, és újra bevezette a valamennyi élelmiszerlánc-szereplőre egységesen alkalmazandó 0,1 százalékos átalánydíjat. E rendelkezések 2015. december 27-én léptek hatályba, és a bevezetésük eloszlatta a bizottság állami támogatással kapcsolatos aggályait.
A bizottság a 2015. február 1-jén életbe lépett, a dohánytermékeket terhelő adóról közölte: az egészségügyi hozzájárulásnak nevezett adó a dohánytermékek előállításából és kereskedelméből származó éves árbevételre vonatkozik az adóraktárak engedélyesei, valamint a dohánytermékek importőrei vagy bejegyzett kereskedői esetében.
Az adómérték progresszív: az alacsony, a legfeljebb 30 milliárd forint árbevétellel rendelkező vállalkozások mindössze az árbevétel 0,2 százalékának, míg a magasabb, 60 milliárd forintot meghaladó árbevétellel rendelkező vállalkozások az árbevétel 4,5 százalékának megfelelő összegű adót kötelesek fizetni.
A bizottság azonban egyebek mellett megállapította, Magyarország nem támasztotta alá bizonyítékokkal, hogy a dohánytermékek egészségügyre gyakorolt hatása arányosan növekszik az e termékeket értékesítő vállalkozások árbevételével, vagy hogy a valamelyik gyártó által értékesített első doboz cigaretta egészségre gyakorolt hatása nagyobb, mint az ugyanazon gyártó által értékesített utolsó doboz cigarettáé. A bizottság szerint ezért a progresszív díjmérték nem indokolt, és az adórendszer általános szerkezete nem összeegyeztethető a belső piaccal.