 5 °C

Automatikusan jár minden 2006. január elseje után született gyermeknek az úgynevezett babakötvény. A jogszabály szerint a Magyar Államkincstár a születést követő hónapban kincstári számlát nyit a gyermek javára, amiről értesíti a szülőket. Erre jóváír most már 42500 forintot, amire évenként az ötéves állampapír hozamával megegyező mértékű kamatot hozzátesz.
A babakötvény hozama most januárban majdnem 7 és fél százalék, míg februárban már 8 százalék felett lesz, ami már eléggé vonzónak számíthat. A szülő azonban azt is megteheti, hogy kiegészíti az összeget, ezt évente 120 ezer forintig teheti meg, és további állami támogatást, évente 6 ezer forintot kap, de ehhez Start-számlát kell nyitnia, amit megtehet az Államkincstárnál, de a kincstárral szerződött kereskedelmi bankoknál is.
A Start-számlák hozama a bankoknál viszonylag széles skálán mozog, akár 4-5 százalék különbség is lehet az egyes ajánlatok között. A számlakezelésre a kincstár, de a bankok többsége sem számít fel költséget.
A babakötvény, illetve a hozzákapcsolódó Start-számla népszerűsége az első években igen csekély volt, de 2011-ben már az újszülöttek közel egyharmadánál nyitottak ilyen számlát a szülők.
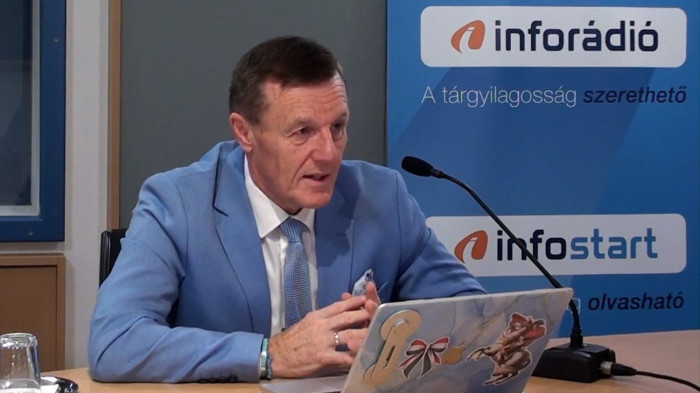
Évente mintegy két - két és félezer újszülött szülei nyitnak a babakötvényhez kapcsolódó start-számlát - mondta el tapasztalatait az InfoRádiónak a CIB Bank lakossági üzletág fejlesztési igazgatója. Surányi Zoltán hozzátette: a babakötvény bevezetése óta jellemző, hogy nem a kamat mértéke, mint inkább a szülői tudatosság a hajtóerő.
Az Énpénzem.hu számításai szerint, ha valaki a legjobb kamatot kínáló pénzintézetnél vezettet Start-számlát, és azt havonta ötezer forinttal gyarapítja, akkor a csemetét majdnem hárommillió forinttal indíthatja útnak.
Nagykorúságára az a gyermek, akinek a számára szülője a maximálisan lehetővé tett havi 10 ezer forintot félre tudja tenni, majdnem 5,4 millió forintot kaphat kézhez - kamatadómentesen.
A Magyar Nemzet adatai szerint a Kincstár a bevezetés óta mintegy 60 milliárd forintot fizetett ki erre a célra, míg a szülők 15 milliárd forintot.
Az InfoRádió megkeresésére a Nemzetgazdasági Minisztérium cáfolta a Magyar Nemzet állítását, miszerint az állam átvenné a babakötvény programot a kereskedelmi bankoktól.
Előbb 15 fok és viharos szél, aztán jön a feketeleves