 9 °C


Van valami különös irónia az aranybányászat világában. A leggyengébbnek tűnő szereplők a fellendülések idején hirtelen a legnagyobb nyertesekké válnak.
Az aranybánya, ami pénznyelő volt
A dél-afrikai Harmony Gold története ezt szinte tankönyvszerűen illusztrálja a fenti állítást. A 2010-es évek végén a cég sokáig a túlélésért küzdött, mivel az egy uncia arany kitermelésének teljes költsége, azaz az úgynevezett AISC (All-in Sustaining Cost, tehát a teljes fenntartási költség) gyakran 1400-1600 dollár között mozgott, miközben az arany ára csak alig haladta meg az 1200 dollárt.
Ez azt jelentette, hogy a vállalat időszakosan veszteséges volt, és a befektetők inkább a stabilabb, alacsony költségű versenytársakat keresték. A piac ítélete egyértelműnek tűnt, a drága bányák rossz befektetések.
Az aranyár megmenti a rossz tanulót
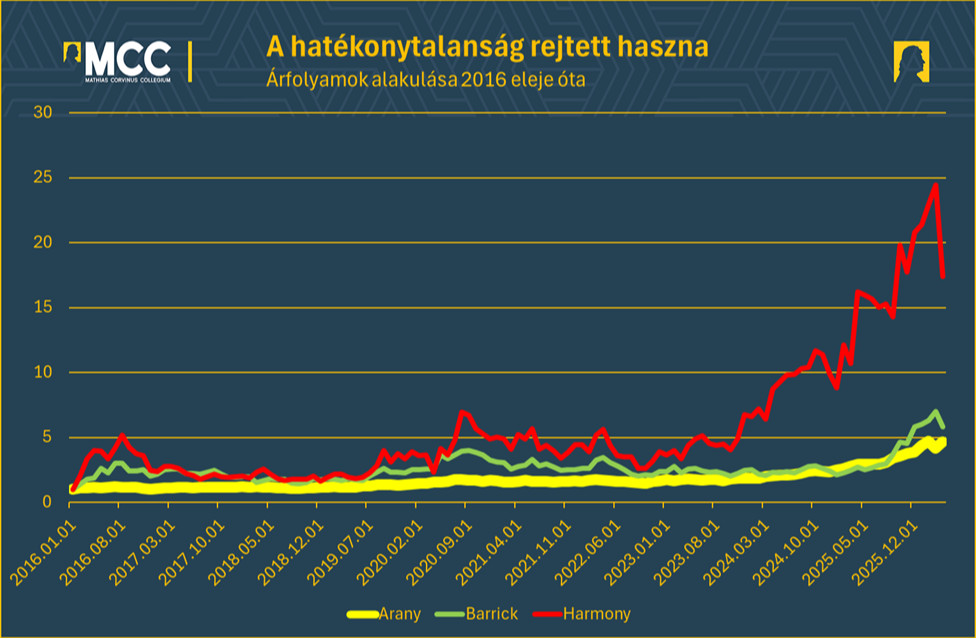
Aztán jött az aranyárrali. 2019 és 2024 között az arany ára több hullámban a korábbi szint duplája fölé emelkedett, ami radikálisan átírta a játékszabályokat. Egy olyan cég esetében, mint a Harmony Gold, ahol az AISC ekkor nagyjából 1500 dollár körül volt, a profit egy csapásra negatív tartományból 500-1000 dollár/uncia környékére ugrott.
Ez nem egyszerű növekedés volt, hanem strukturális fordulat. A veszteségből hirtelen jelentős nyereség lett. Nem véletlen, hogy a részvényárfolyamok is élénken reagáltak. Az ilyen magas költségű cégek papírjai sok esetben 2-3-szorosukra emelkedtek, miközben az alacsony költségű óriások jóval visszafogottabb, „csupán” 50-100 százalékos növekedést produkáltak. A „rossz” cégek hirtelen a legjobb sztorivá váltak.
Egyetlen mutató, ami mindent megmagyaráz
A jelenség megértéséhez kulcsfontosságú az AISC szerepe. Ez a mutató nemcsak a közvetlen bányászati költségeket, hanem a fenntartási beruházásokat, az adminisztratív kiadásokat és a működés teljes költségét is magában foglalja, így az iparág legátfogóbb mércéje. Ha az arany ára az AISC fölé kerül, a különbség közvetlenül a profitban csapódik le.
Egy alacsony költségű bányánál, például a Barrick Gold esetében, ahol az AISC gyakran 1000-1100 dollár körül alakul a profit már eleve pozitív, így az arany árnövekedése „csak” növeli a nyereséget. Ezzel szemben egy magas költségű bányánál az árnövekedés felszámolja a veszteséget, és létrehozza a profitot. Ez pedig sokkal nagyobb relatív változást eredményez.
Amikor a kockázat előnnyé válik
Ez a dinamika klasszikus példája az úgynevezett működési tőkeáttételnek, amelyet a vállalati pénzügyek alapművei is részletesen tárgyalnak. Az elmélet szerint minél magasabbak a fix költségek, annál érzékenyebb a vállalat profitja a bevétel változásaira.
Az aranybányászatban az AISC részben ezt a fix költségstruktúrát tükrözi, így a magas költségű cégek valójában tőkeáttételes fogadások az arany árára. Nem véletlen, hogy egy gyakran idézett iparági mondás szerint a magas költségű bányák a legjobb vételi opciók az aranyra. Amikor ugyanis az arany ára emelkedik, akkor ezek a cégek sokkal gyorsabban és látványosabban válnak nyereségessé.
Így megy a pénz a biztonságból a sztoriba
A befektetői viselkedés ezt a logikát követi, még ha nem is mindig tudatosan. Amikor az arany ára emelkedni kezd, a piac először a biztonságos, alacsony költségű szereplőket árazza fel. Ahogy azonban a rali tartóssá válik, a befektetők egyre inkább a magasabb kockázatú, de nagyobb potenciállal rendelkező cégek felé fordulnak. A Goldman Sachs egyik elemzése szerint a kilátások indokolják a marginális érctelepekbe és a magasabb költségű üzemekbe történő további beruházásokat, ami a gyakorlatban magasabb részvényhozamokban jelenik meg. Ez a rotációs dinamika jól megfigyelhető volt a 2020 utáni időszakban is, amikor a piac fokozatosan felfedezte a korábban mellőzött szereplőket.
Ami felfelé repít, az lefelé is ránt
Természetesen nem minden magas költségű cég válik automatikusan nyertessé. A geológiai adottságok, a politikai kockázatok és a menedzsment minősége mind jelentős szerepet játszanak abban, hogy ki tudja kihasználni az árnövekedést. Ráadásul a ciklus másik oldalán, azaz amikor az arany ára csökken, ezek a cégek szenvednek a leginkább, és akár gyorsan veszteségessé is válhatnak. Ahogyan a McKinsey egyik 2017-es elemzése az olaj- és gáziparral kapcsolatban fogalmaz, „in the downturn, efficiency became … priority. But as prices rise, cost discipline can be lost”, vagyis a költséghatékonyság a visszaesések idején kerül előtérbe, míg fellendülésben más tényezők, mint például a növekedés és a tőkeáttétel dominálnak
A lecke, ami túlmutat az aranyon
A történet tanulsága túlmutat az aranybányák világán. A befektetők gyakran ösztönösen a legjobb cégeket keresik, miközben a legnagyobb hozam sokszor a leginkább alulértékelt, problémás szereplőknél keletkezik. Különösen igaz ez ciklikus iparágak esetében.
Az aranybányászatnál az AISC egy nagyon fontos mérőszám. Megmutatja, ki hol helyezkedik el a költséggörbén, és így azt is, hogy egy ármozgás kinek kedvez leginkább. A magas költségű bányák nem azért nyernek, mert jobbak, hanem mert érzékenyebbek. És néha éppen ez az érzékenység az, ami a legnagyobb lehetőséget rejti a befektetők számára.
A szerző Sebestyén Géza, a BCE egyetemi docense, az MCC Gazdaságpolitikai Műhelyének vezetője